Franquia do seguro auto: quando você paga e quando a cobrança é indevida
Franquia só existe no dano parcial. Perda total, roubo sem recuperação e dano a terceiro não descontam franquia. Veja os tipos e quando dá pra recuperar.
Publicado em 8 de setembro de 2026
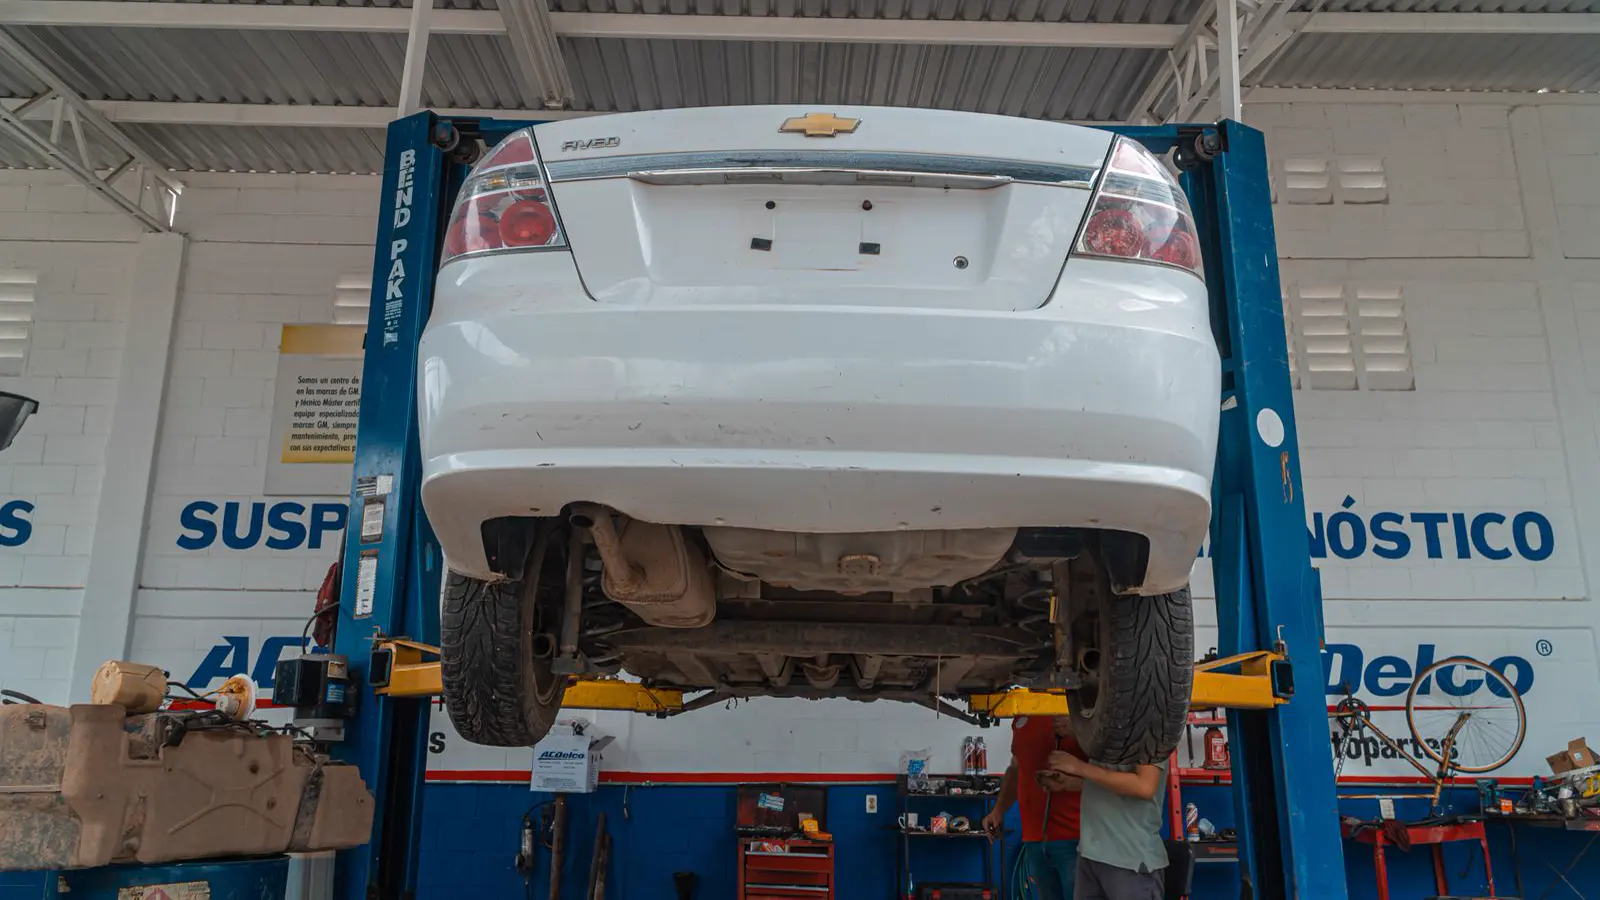
Bateu, acionou o seguro, e a oficina avisa: "o senhor paga a franquia antes de retirar o carro". Na maioria das vezes a cobrança está certa. Mas existe um conjunto de situações em que ela simplesmente não cabe, e quem não conhece a regra paga o que não deve, sem nem desconfiar.
O que é a franquia, na prática
A franquia é o valor do prejuízo que fica por conta do segurado quando o dano é parcial. A seguradora cobre o reparo e você arca com a parcela prevista na apólice. É por causa dela que, em batida pequena, muitas vezes não compensa acionar: se o conserto custa pouco mais que a franquia, a conta do acionamento não fecha, ainda mais somando o efeito no bônus da renovação.
Quando a franquia NÃO se aplica
Perda total. Na indenização integral não existe desconto de franquia: a seguradora paga o valor contratado, calculado como explica o nosso guia da perda total.
Roubo ou furto sem recuperação do veículo. Mesmo regime da indenização integral: sem franquia.
Dano causado a terceiros. O que o seu carro causou no carro ou no patrimônio do outro corre pela cobertura de responsabilidade civil da sua apólice, e sobre essa cobertura não incide a franquia do casco.
Você foi a vítima. Quando quem bateu foi o outro e você aciona a seguradora dele, não há franquia sua: a franquia é figura do contrato do causador.
Os tipos de franquia mudam o seu bolso
- Normal: o padrão da seguradora pro seu perfil.
- Reduzida: você paga menos no dia do sinistro, mas o prêmio (a mensalidade do seguro) sai mais caro.
- Majorada: o inverso, prêmio mais barato e desembolso maior no sinistro.
- Isenta: quando contratada, dispensa o pagamento, com prêmio correspondente.
A escolha é feita na contratação e esquecida até o dia do acidente. Saber qual está na sua apólice evita a surpresa de descobrir o valor com o carro já desmontado na oficina.
Paguei a franquia, mas a culpa foi do outro. Recupero?
Essa é a discussão mais valiosa do tema. Se um terceiro identificado causou o acidente e você preferiu acionar o seu próprio seguro pra resolver rápido, a franquia que você adiantou é um prejuízo causado pelo terceiro, e pode ser cobrada dele (ou da seguradora dele), com as provas do acidente: boletim de ocorrência, fotos, testemunhas e orçamentos.
O que diz a lei
O contrato de seguro é disciplinado pelo Código Civil e pela Lei 15.040/2024, o marco legal dos seguros. Sendo relação de consumo, incide também o Código de Defesa do Consumidor, que exige cláusula clara e destacada e interpreta o contrato a favor de quem contrata. A franquia é legítima quando prevista e informada com transparência; a cobrança fora das hipóteses do contrato, como em perda total ou dano a terceiro, é o que abre espaço pra questionar e reaver.
Erros que fazem perder dinheiro
- Pagar franquia em perda total ou em roubo sem recuperação, achando que é praxe.
- Pagar franquia por dano que você causou a terceiro, confundindo casco com responsabilidade civil.
- Não guardar os dados do causador e perder a chance de recuperar a franquia adiantada.
- Escolher franquia majorada só pelo prêmio barato, sem reserva pra pagar o valor no dia do sinistro.
Se a cobrança veio em hipótese que o contrato não autoriza e a seguradora não devolve, um escritório especializado em defesa do segurado avalia a devolução com a apólice e os comprovantes na mão.
Perguntas frequentes
Franquia é multa?
Não. É participação obrigatória do segurado no prejuízo dos danos parciais, prevista em contrato. Não tem natureza de punição, tanto que não existe nos sinistros de indenização integral.
Quem escolhe o valor da franquia?
Você, na contratação, dentro das opções da seguradora (normal, reduzida, majorada, isenta). A escolha mexe no prêmio: franquia menor, seguro mais caro, e vice-versa.
O terceiro bateu em mim. Pago franquia pra usar o seguro dele?
Não. Acionando a seguradora do causador pela responsabilidade civil dele, não há franquia sua. A franquia só aparece se você optar por acionar o seu próprio casco, e nesse caso pode depois cobrá-la do causador.
A oficina pode segurar meu carro até eu pagar a franquia?
O pagamento da franquia é condição usual pra liberação do reparo coberto. O que não pode é cobrança em hipótese sem previsão contratual, e é isso que vale conferir antes de pagar.
Franquia reduzida vale a pena?
Depende do seu caixa e do seu risco. Quem roda muito em região de trânsito pesado tende a usar o seguro mais vezes e aproveita a franquia menor; quem quase não aciona costuma preferir prêmio menor com franquia maior. É conta, não regra.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Deixei a chave na ignição e o carro foi furtado: a seguradora pode negar?
Descuido não é agravamento intencional do risco. O STJ decidiu em 2026 que deixar o carro ligado por instantes não afasta a cobertura. Veja o que a seguradora precisa provar.
Emprestei o carro e a seguradora negou o sinistro: ela pode fazer isso?
Condutor não declarado, perfil do segurado e uso eventual do veículo. Veja quando a negativa se sustenta pela Lei 15.040/2024 e quando ela cai por falta de nexo causal.
Seguradora negou o roubo ou o furto do carro: os 6 motivos mais usados e como contestar
Chave na ignição, rastreador desligado, furto simples, perfil do condutor e atraso na parcela. Veja o que a Lei 15.040/2024 exige da seguradora em cada um.