Deixei a chave na ignição e o carro foi furtado: a seguradora pode negar?
Descuido não é agravamento intencional do risco. O STJ decidiu em 2026 que deixar o carro ligado por instantes não afasta a cobertura. Veja o que a seguradora precisa provar.
Publicado em 18 de setembro de 2026
O roteiro é quase sempre o mesmo. A pessoa chega em casa, desce do carro com o motor ligado para abrir o portão, e em dez segundos o veículo some. Depois vem a negativa, e nela uma expressão que soa definitiva: "agravamento do risco". É aí que o caso se decide, porque agravar o risco, no direito do seguro, nunca significou "ter sido descuidado".
Agravar o risco é uma coisa; ser desatento é outra
A regra clássica está no art. 768 do Código Civil: o segurado perde o direito à garantia se agravar intencionalmente o risco objeto do contrato. A palavra que carrega o peso é intencionalmente. Ela exige propósito, não distração. Esse artigo, junto com todo o capítulo de seguro do Código Civil, foi revogado pelo art. 133 da Lei 15.040/2024, mas continua sendo a régua dos contratos celebrados antes da entrada em vigor da nova lei, que é o caso da maior parte das apólices em discussão hoje.
Para os contratos celebrados já sob a Lei 15.040/2024, em vigor desde dezembro de 2025, a exigência ficou ainda mais explícita. O art. 13 trata do agravamento intencional e relevante do risco, e o art. 16 coloca a ponte que costuma faltar nas negativas: "sobrevindo o sinistro, a seguradora somente poderá recusar-se a indenizar caso prove o nexo causal entre o relevante agravamento do risco e o sinistro caracterizado". Não basta apontar um comportamento reprovável; é preciso ligar esse comportamento ao que aconteceu.
E o art. 59 da mesma lei fecha: as cláusulas de exclusão e de perda de direito têm interpretação restritiva, e o ônus de provar o fato que as sustenta é da seguradora.
O que o STJ decidiu no caso do portão
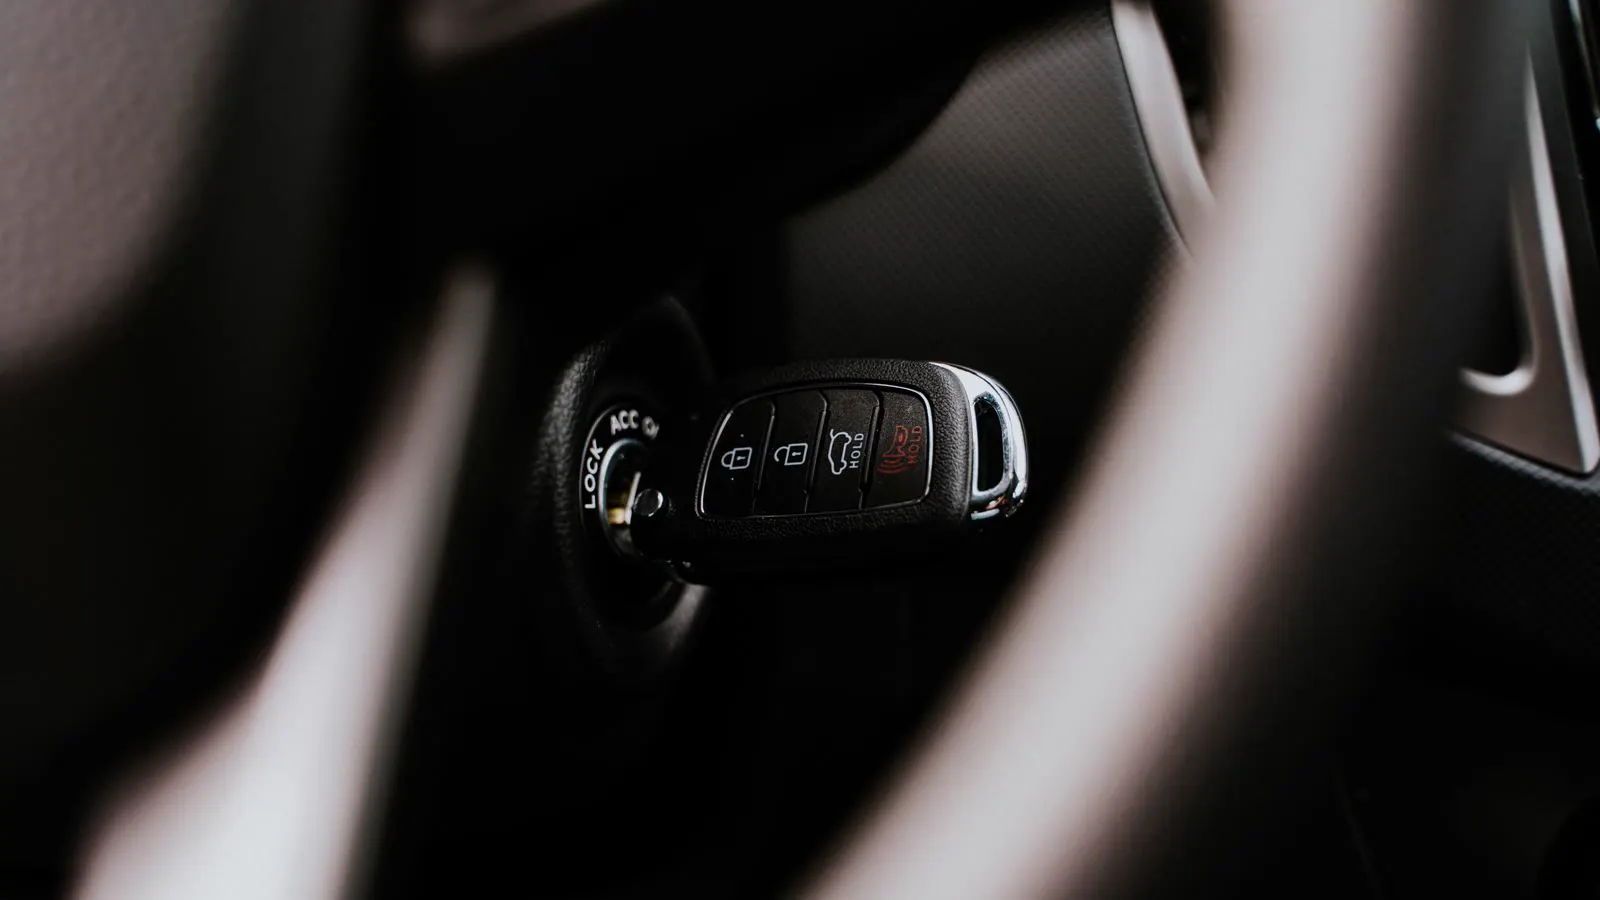
No REsp 2.215.311, julgado em 8 de setembro de 2026 pela Terceira Turma, a segurada havia deixado o veículo ligado com a chave na ignição por poucos instantes, enquanto abria o portão da própria casa. Dois homens em uma motocicleta perceberam e levaram o carro. A seguradora negou, e o tribunal de origem deu razão a ela.
O STJ reformou. Para o colegiado, seguindo o voto do relator, a simples negligência ou imprudência do segurado não caracteriza agravamento intencional, e a perda da garantia depende da comprovação de que o risco foi agravado de forma intencional ou com violação relevante dos deveres anexos de boa-fé, além de ter sido determinante para o sinistro.
A decisão não é um salvo-conduto. O próprio tribunal já afastou cobertura em situações diferentes, como a do veículo deixado aberto, com a chave, em via pública e sem justificativa para a conduta. A diferença entre os dois cenários está nos fatos: quanto tempo, onde, por quê, com qual visibilidade, e se havia alternativa razoável. É exatamente isso que precisa estar documentado.
O que diz a lei
Código Civil (Lei nº 10.406/2002): art. 768 (perda da garantia por agravamento intencional do risco) e art. 765 (boa-fé e veracidade na conclusão e na execução do contrato), dispositivos que integravam os arts. 757 a 802, revogados pelo art. 133 da Lei 15.040/2024 e ainda aplicáveis aos contratos celebrados antes da vigência dela; art. 422 (boa-fé objetiva), que permanece em vigor. Lei nº 15.040, de 9 de dezembro de 2024 (Lei do Contrato de Seguro): art. 13 (agravamento intencional e relevante do risco), art. 16 (a seguradora só pode recusar se provar o nexo causal entre o agravamento e o sinistro), art. 59 (interpretação restritiva das cláusulas de exclusão e de perda de direito, com ônus da prova da seguradora), art. 86 (prazo de 30 dias para se manifestar sobre a cobertura), art. 87 (mais 30 dias para pagar depois de reconhecida a cobertura), art. 88 (multa de 2%, juros e correção pela mora) e art. 126, II (prescrição de um ano da ciência da recusa expressa e motivada). STJ, REsp 2.215.311, Terceira Turma, relator ministro Ricardo Villas Bôas Cueva, julgado em 8/9/2026, por unanimidade. Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 6º, VIII, 47 e 51, IV.
Como contestar, passo a passo
- Registre o boletim de ocorrência no mesmo dia, descrevendo com precisão o tempo e o motivo pelos quais você saiu do veículo. "Desci para abrir o portão da residência" é um fato juridicamente relevante, não um detalhe.
- Busque imagens. Câmera do condomínio, do vizinho, do comércio da esquina. O tempo de exposição do carro é o coração do caso, e vídeo resolve em segundos o que depoimento não resolve em meses.
- Peça a negativa por escrito, com o dispositivo invocado e o laudo que a sustenta. O art. 86 da Lei 15.040/2024 dá 30 dias para a seguradora se manifestar sobre a cobertura.
- Peça o processo de regulação completo: relatório do regulador, gravações de atendimento, fotos e pareceres. Quando o laudo é o problema, o caminho está em como contestar a perícia que negou o sinistro.
- Releia a apólice atrás de cláusula específica. Muitas apólices não têm exclusão expressa para "chave na ignição", e a seguradora está usando uma regra geral de agravamento para cobrir a falta de cláusula.
- Responda formalmente pedindo a revisão, com protocolo. Pelo art. 127, o pedido de reconsideração suspende uma vez o prazo prescricional.
- Reclame na ouvidoria, no consumidor.gov.br e na Susep, e observe o prazo de um ano para a ação. Quando o valor é o do carro inteiro e a seguradora se apoia em "agravamento", a leitura cruzada da apólice, do laudo e do precedente costuma ser trabalho de um escritório especializado em defesa do segurado.
Erros que fazem perder o direito
- Mudar a versão dos fatos entre o boletim de ocorrência, o aviso de sinistro e a entrevista com o regulador. Contradição vira argumento de fraude, como se explica em a seguradora me acusou de fraude no sinistro.
- Minimizar o próprio relato por vergonha, dizendo que "estava distraído" sem explicar o contexto. O contexto é a defesa.
- Perder as imagens. Câmeras de condomínio costumam gravar por poucos dias, então o pedido formal de preservação precisa sair na primeira semana.
- Assinar quitação sobre valor reduzido só para encerrar.
- Discutir por telefone e não guardar protocolo de nada.
- Deixar o ano passar esperando a análise. Outros motivos comuns de recusa no automóvel estão reunidos em Seguro Auto e em seguradora negou o roubo ou o furto do carro.
Perguntas frequentes
Eu fui negligente. Isso não me tira o direito?
Negligência e agravamento intencional não são a mesma coisa. O art. 768 do Código Civil, aplicável aos contratos anteriores à Lei 15.040/2024, exige intenção, e o STJ reafirmou em 2026, no REsp 2.215.311, que imprudência ou negligência simples não bastam para excluir a cobertura. Para os contratos novos, o art. 13 combinado com o art. 16 da nova lei diz o mesmo com outras palavras.
E se eu tivesse deixado o carro na rua com a chave?
O cenário muda. O STJ já afastou cobertura em casos de veículo deixado aberto e com a chave em via pública, sem justificativa. O que pesa é o conjunto: local, tempo, motivo e alternativa razoável.
A seguradora precisa provar que o descuido causou o furto?
Nos contratos sob a Lei 15.040/2024, sim, de forma expressa: o art. 16 condiciona a recusa à prova do nexo causal entre o agravamento relevante e o sinistro. Fora disso, o ônus ainda recai sobre quem alega a exclusão, por força do art. 59.
Perdi o bônus ou a franquia muda nesse caso?
São questões contratuais distintas da negativa em si. O funcionamento da franquia e quando a cobrança é indevida estão detalhados em franquia do seguro auto: quando você paga.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Emprestei o carro e a seguradora negou o sinistro: ela pode fazer isso?
Condutor não declarado, perfil do segurado e uso eventual do veículo. Veja quando a negativa se sustenta pela Lei 15.040/2024 e quando ela cai por falta de nexo causal.
Seguradora negou o roubo ou o furto do carro: os 6 motivos mais usados e como contestar
Chave na ignição, rastreador desligado, furto simples, perfil do condutor e atraso na parcela. Veja o que a Lei 15.040/2024 exige da seguradora em cada um.
Franquia do seguro auto: quando você paga e quando a cobrança é indevida
Franquia só existe no dano parcial. Perda total, roubo sem recuperação e dano a terceiro não descontam franquia. Veja os tipos e quando dá pra recuperar.