Seguro residencial cobre enchente ou alagamento?
Vendaval está coberto, mas a água da enchente pode não estar. Veja o que decidiu a Justiça de Santa Catarina e quando a negativa se sustenta.
Publicado em 20 de outubro de 2026
Seguro residencial cobre enchente e alagamento, ou só vendaval?
A confusão é comum porque, na prática, os dois fenômenos costumam acontecer juntos: uma tempestade forte derruba árvores e telhados ao mesmo tempo em que o rio da cidade transborda. Para o segurado, é um único desastre. Para a apólice, são dois riscos diferentes, cada um com sua própria cláusula.
A cobertura de vendaval, furacão, ciclone e tornado protege contra a força do vento: telhas arrancadas, árvores caídas sobre o imóvel, janelas quebradas. Já a cobertura de alagamento e inundação protege contra o acúmulo de água — seja de chuva que não escoou, seja de rio ou córrego que transbordou dentro de casa. Na maioria das apólices residenciais, a primeira vem incluída no pacote básico. A segunda, não: é adicional, com prêmio à parte, e muita gente nunca a contratou por achar que "furacão" já cobria tudo que vem com chuva.
Essa separação técnica é o que torna a negativa legal, mesmo quando soa injusta para quem perdeu móveis e paredes na mesma noite.
O que diz a lei
O fundamento usado pelas seguradoras — e confirmado pelos tribunais — é o artigo 757 do Código Civil, que trata do princípio da delimitação do risco: o contrato de seguro existe para cobrir exatamente os riscos descritos na apólice, nem mais, nem menos, porque é essa delimitação que permite calcular o prêmio cobrado.
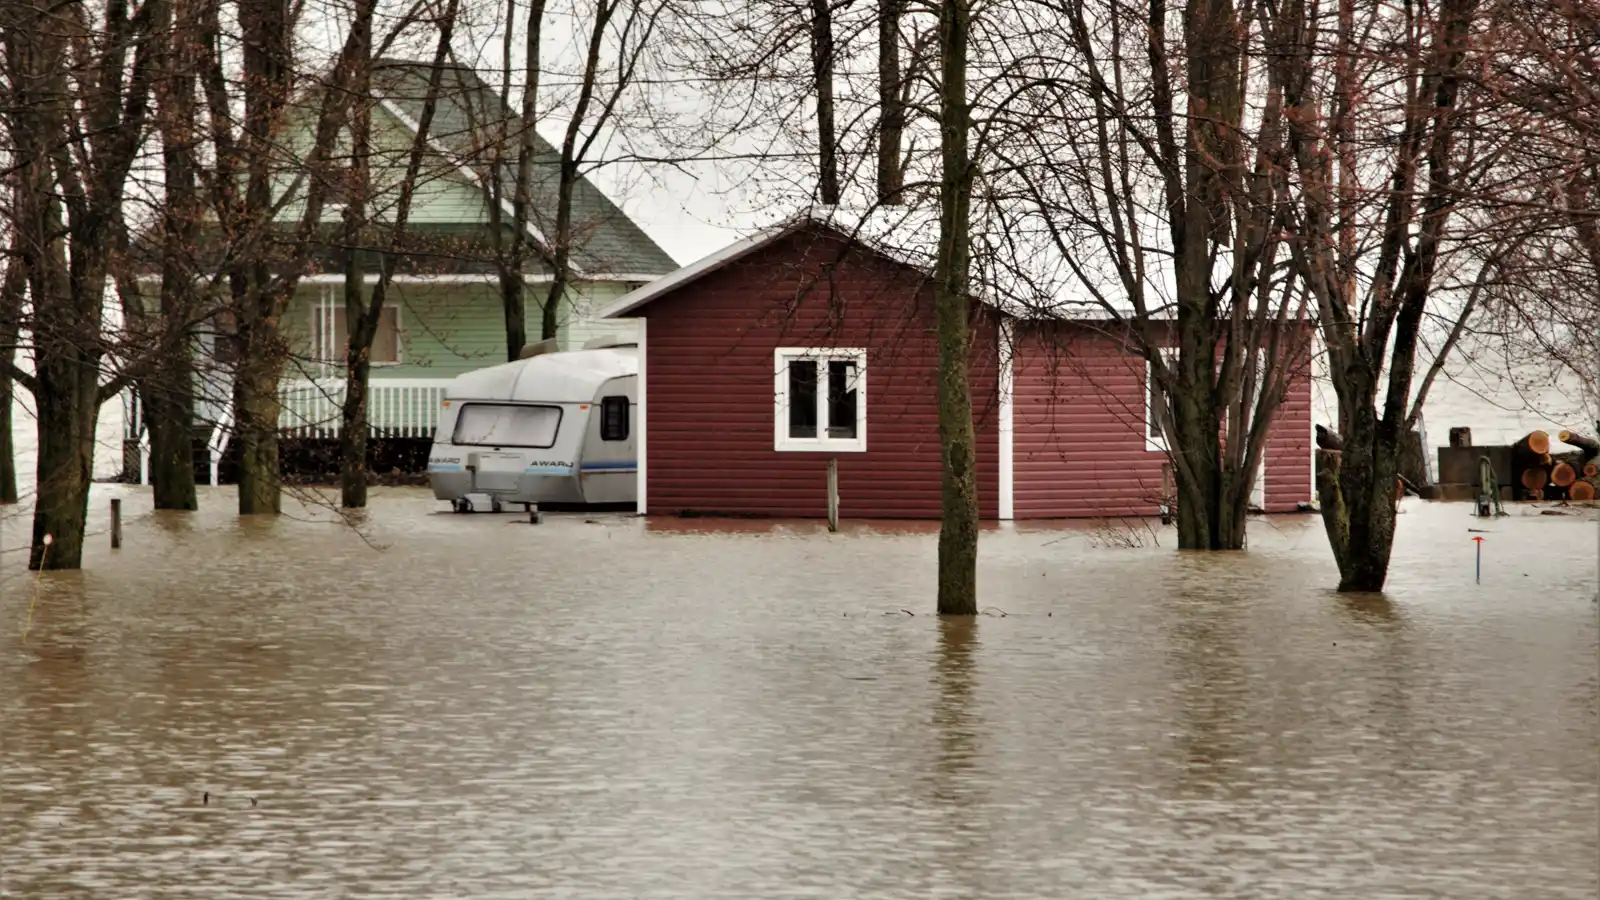
Foi esse artigo que a 4ª Câmara de Direito Comercial do Tribunal de Justiça de Santa Catarina aplicou no processo 5001594-19.2024.8.24.0053, julgado em 16 de março de 2026. O caso: um morador de Quilombo (SC) teve a casa invadida por 1,5 metro de água depois que um ciclone extratropical, em novembro de 2023, fez um rio próximo transbordar. O prejuízo estimado passou de R$ 134 mil. A apólice cobria incêndio, raio, explosão, vendaval, furacão, ciclone e tornado — mas excluía expressamente "alagamento ou inundação por transbordamento de rios".
A Câmara negou a indenização por unanimidade, mesmo em sede de embargos de declaração. O entendimento foi direto: o ciclone era, sim, risco coberto, mas o dano que efetivamente destruiu o imóvel veio das "águas pluviais e fluviais" — um fenômeno distinto da força dos ventos. A cláusula de exclusão "rompe o nexo causal" mesmo quando a água é consequência de um evento que, isoladamente, estaria coberto. O pedido de dano moral também foi rejeitado: para a corte, negar com base em cláusula clara e válida é "exercício regular de direito", não abuso.
Como saber se a minha apólice tem essa cobertura?
Antes de qualquer sinistro, vale conferir três pontos nas Condições Gerais ou no resumo de cobertura:
- O nome exato da cobertura contratada. Procure por "alagamento", "inundação" ou "transbordamento" como item separado de "vendaval/ciclone/furacão". Se só aparece o segundo grupo, água parada ou de enchente provavelmente não está coberta.
- O sublimite. Mesmo quando a cobertura existe, costuma vir com teto menor que o valor total segurado do imóvel — é comum indenização limitada a 20% ou 30% da importância segurada total.
- A franquia específica, em geral maior para água do que para incêndio, pelo risco mais alto desse tipo de sinistro.
Quem mora em área sujeita a alagamento — perto de córrego, em região baixa, em cidade litorânea — tem motivo concreto para negociar essa cobertura adicional na renovação, e não só descobrir a falta dela depois do prejuízo. O mesmo raciocínio de delimitação do risco aparece em outro contexto: no seguro auto, a seguradora também pode negar sinistro por enchente ou alagamento quando a cobertura de fenômenos da natureza não foi contratada.
Erros que fazem perder o direito
- Assumir que "cobertura contra a natureza" é genérica. Vendaval, granizo e queda de árvore não são sinônimos de alagamento — são riscos com cláusulas próprias, e a apólice pode cobrir um sem cobrir o outro.
- Não fotografar o nível da água e os danos no momento do sinistro. Sem registro, fica mais difícil provar depois qual parte do prejuízo veio do vento (coberto) e qual veio da água (possivelmente excluída).
- Deixar de avisar reforma que altera o risco do imóvel, como fechamento de dreno ou mudança na drenagem do terreno — isso pode virar motivo adicional de negativa mesmo quando a cobertura de água existe.
- Assinar o laudo da seguradora sem registrar divergência por escrito, quando a causa real do dano parece diferente da apontada no relatório.
- Deixar o prazo passar. Depois de uma negativa expressa e motivada, a pretensão do segurado costuma prescrever em 1 ano — vale conferir também o prazo que a seguradora tem para pagar uma indenização já aprovada, quando a disputa é sobre demora, não sobre a cobertura em si.
Quando a negativa cita cláusula de exclusão, o primeiro passo é pedir a carta por escrito e confrontá-la com o texto exato da apólice — muita negativa usa linguagem genérica ("evento não coberto") sem apontar a cláusula específica, o que pode ser questionado. Para esse tipo de leitura de contrato, uma avaliação com um escritório especializado em seguro residencial negado ajuda a identificar se a exclusão é mesmo clara e válida, ou se há margem para discutir a negativa.
Perguntas frequentes
Vendaval e enchente são a mesma cobertura no seguro residencial? Não. Vendaval, furacão, ciclone e tornado protegem contra dano de vento; alagamento e inundação protegem contra acúmulo de água. São cláusulas distintas, e uma pode existir sem a outra na mesma apólice.
Se o ciclone é coberto, a água que ele trouxe também é? Não necessariamente. Segundo o TJ-SC, se a apólice excluir expressamente alagamento ou inundação, o dano causado pela água rompe o nexo com o evento coberto, mesmo quando os dois aconteceram na mesma tempestade.
Posso contratar cobertura de alagamento depois de já ter a apólice básica? Em geral sim, como cobertura adicional, mediante novo cálculo de prêmio. Vale pedir ao corretor a inclusão formal no endosso da apólice, não apenas uma promessa verbal.
Tenho direito a dano moral se a seguradora negar com base em cláusula de exclusão? Na decisão analisada, não: negar com base em cláusula clara e válida foi considerado exercício regular de direito. Dano moral tende a ser discutido apenas quando a negativa é feita de forma abusiva, genérica ou com má-fé comprovada.
Quanto tempo tenho para questionar uma negativa de seguro residencial? A prescrição costuma ser de 1 ano, contado da ciência da recusa expressa e motivada pela seguradora. É um prazo curto, então o ideal é reunir a documentação e buscar orientação logo após receber a carta de negativa.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Seguro residencial: a seguradora não respondeu à proposta em 25 dias, já estou com cobertura?
Se a seguradora não recusar a proposta do seguro residencial em até 25 dias, a lei considera a cobertura aceita (Lei 15.040/2024, art. 49).

Seguro residencial cobre a casa alugada por temporada ou pelo Airbnb?
Alugar o imóvel por temporada ou no Airbnb sem avisar a seguradora pode ser agravamento de risco e levar à negativa do seguro residencial.

Vendi ou herdei a casa com seguro residencial ativo: a apólice continua valendo?
Venda ou herança do imóvel não cancela o seguro residencial na hora. Veja o que diz a Lei 15.040/2024 e o prazo para avisar a seguradora.