Seguro residencial pode ser negado por reforma ou mudança de uso do imóvel não avisada à seguradora?
Reforma, ampliação ou mudar o uso do imóvel sem avisar a seguradora pode ser agravamento de risco e levar à perda da cobertura. Entenda quando.
Publicado em 24 de setembro de 2026
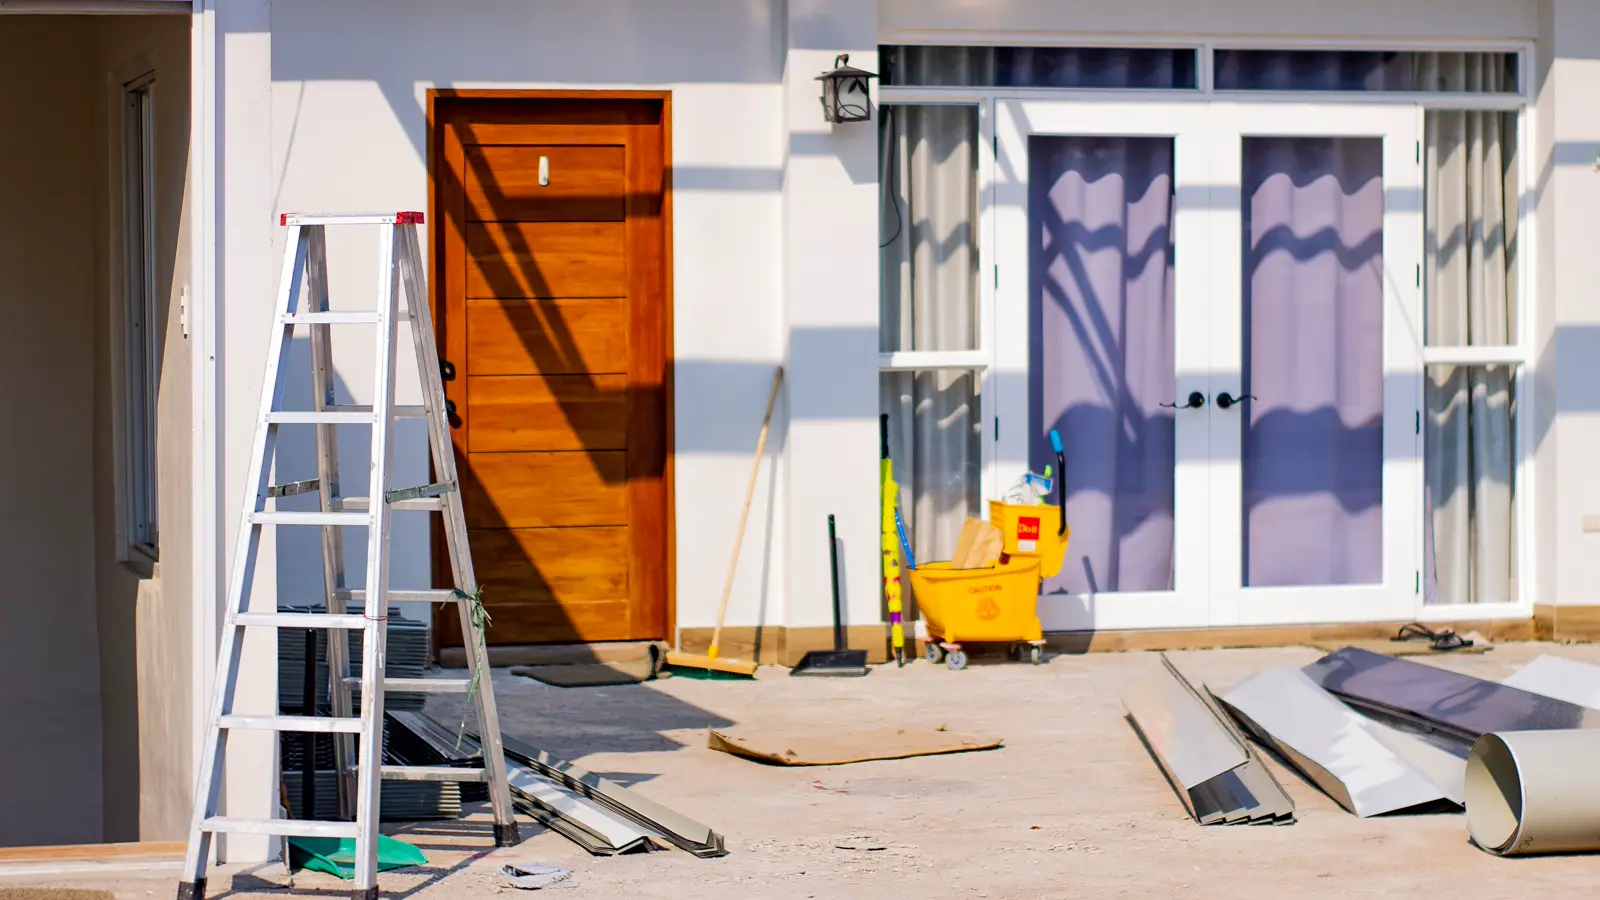
Quem contrata o seguro residencial costuma pensar na apólice como algo que se assina uma vez e esquece. Mas o risco que a seguradora aceitou cobrir foi calculado com base nas condições do imóvel naquele momento: uso residencial, tipo de construção, quem mora ali. Se isso muda de forma relevante depois — reforma estrutural, ampliação, um cômodo virando oficina ou depósito —, o contrato prevê que o segurado avise. Deixar de avisar é o que abre espaço para a seguradora negar o pagamento depois, alegando agravamento do risco.
O que conta como agravamento do risco no seguro residencial
Agravamento do risco é qualquer mudança que aumente, de forma significativa e duradoura, a chance de o sinistro acontecer ou a gravidade dele. Não é qualquer reforma: pintar a parede ou trocar um piso não agrava risco de forma relevante. Mudam o risco, por exemplo:
- obra estrutural que mexe em instalação elétrica ou hidráulica sem reforço de segurança — tema próximo ao de seguro residencial que cobre dano elétrico, já que fiação provisória ou mal refeita durante a reforma também pode gerar negativa por outro motivo;
- ampliação que aumenta a área construída ou o número de cômodos sem atualizar o valor segurado;
- uso comercial ou misto em imóvel segurado como puramente residencial (uma sala virando salão de beleza, um cômodo virando depósito de mercadorias).
O ponto comum é que a seguradora, se soubesse da mudança, poderia ter cobrado prêmio adicional, exigido condição diferente ou até recusado a continuidade do contrato. É esse desequilíbrio que a lei protege.
Preciso avisar a seguradora antes da reforma ou depois?
O ideal é avisar assim que o agravamento acontece, ou antes de começar a obra, se ela for estrutural. A comunicação deve ser por escrito — e-mail para o corretor ou para a seguradora, descrevendo a mudança — e a confirmação de recebimento vale como prova de que o dever de informar foi cumprido.
Depois de avisada, a seguradora pode cobrar diferença de prêmio para manter a cobertura compatível com o novo risco ou, se o risco ficou tecnicamente impossível de garantir, encerrar o contrato. O que ela não pode fazer é ficar calada recebendo o prêmio antigo e, só no sinistro, usar a mudança não registrada como razão para negar tudo.
E se eu não avisei e o sinistro já aconteceu?
A resposta muda conforme a data do contrato. Apólices residenciais firmadas, alteradas ou renovadas de forma não automática a partir de dezembro de 2025 seguem a Lei nº 15.040/2024: a seguradora só recusa a cobertura se o agravamento foi intencional e relevante — precisa demonstrar que o segurado agiu deliberadamente, não apenas que esqueceu de avisar. Contratos anteriores a essa data, ainda em curso, seguem os arts. 768 e 769 do Código Civil, que também exigem prova de má-fé do segurado para a perda da garantia por falta de comunicação.
Na prática, uma negativa só porque "havia obra em andamento", sem mostrar que isso aumentou a probabilidade daquele sinistro específico (ou sua gravidade) e sem provar má-fé ou intenção, tende a ser frágil. O ônus de provar esse nexo entre a mudança não avisada e o prejuízo é da seguradora.
O que diz a lei
Para contratos sob a Lei nº 15.040/2024 (Marco Legal dos Seguros, em vigor desde dezembro de 2025):
- Art. 13 — o segurado perde a garantia se agravar intencionalmente e de forma relevante o risco; agravamento relevante é o aumento significativo e continuado da probabilidade do sinistro ou da gravidade dos seus efeitos.
- Art. 14 — o segurado deve comunicar a seguradora assim que souber do agravamento relevante; a seguradora tem até 20 dias, depois de avisada, para cobrar diferença de prêmio ou resolver o contrato.
- Art. 133 — revoga os arts. 757 a 802 do Código Civil para os contratos sob a lei nova; apólices anteriores à vigência continuam no Código Civil então vigente.
Para contratos celebrados antes de dezembro de 2025, aplicam-se os arts. 768 e 769 do Código Civil: perda da garantia por agravamento intencional, e perda por falta de comunicação só se ficar provado que o segurado silenciou de má-fé. A Superintendência de Seguros Privados (Susep), autarquia federal que regula o mercado, fiscaliza as condições gerais que as seguradoras aplicam a essas cláusulas.
Erros que fazem perder o direito
- Fazer reforma estrutural ou mudar o uso do imóvel sem registrar a comunicação por escrito, o que deixa a seguradora livre para alegar, só no sinistro, que não sabia de nada.
- Confundir reforma estética com agravamento relevante e deixar de avisar justamente a mudança que importa (elétrica, hidráulica, uso comercial).
- Aceitar a negativa sem pedir que a seguradora demonstre o nexo entre a mudança não avisada e o sinistro — esse nexo é ônus dela, não do segurado.
- Não verificar se o imóvel já tinha uso misto ou comercial desde a contratação, o que pode ser tratado como omissão desde o início, e não como agravamento posterior.
- Deixar passar o prazo sem contestar, o que enfraquece o caso se ele avançar para processo contra a seguradora.
Quando a seguradora nega o sinistro alegando reforma, ampliação ou mudança de uso não avisada, avaliar se o agravamento era mesmo relevante, se houve má-fé ou intenção, e se existe nexo com o prejuízo é trabalho técnico que costuma passar por um escritório especializado em defesa do segurado. Vale lembrar que, mesmo quando a cobertura é mantida, a forma de calcular a indenização segue outra lógica, tratada em seguro residencial: reposição ou valor de mercado?.
Perguntas frequentes
Qualquer reforma precisa ser avisada à seguradora?
Não. Só o agravamento relevante — mudança que aumenta de forma significativa e duradoura a probabilidade do sinistro ou a gravidade dele, como obra estrutural ou mudança de uso do imóvel. Pintura e troca de piso, em geral, não entram nessa categoria.
A seguradora pode negar o sinistro só porque havia uma obra em andamento?
Não automaticamente. Ela precisa mostrar que a obra representava agravamento relevante do risco e que esse agravamento teve relação com o sinistro ocorrido, além de, conforme o contrato, provar intenção ou má-fé do segurado em não avisar.
Transformar um cômodo em espaço comercial pode gerar negativa?
Pode, porque muda o risco original aceito pela seguradora (uso puramente residencial). Esse tipo de mudança deve ser avisada, e a seguradora pode cobrar prêmio adicional ou recusar a continuidade do contrato nesse perfil.
Depois de avisar a seguradora sobre a reforma, o que ela pode fazer?
Pode cobrar diferença de prêmio para manter a cobertura compatível com o novo risco, ou encerrar o contrato se entender que o risco ficou tecnicamente impossível de garantir. O prazo para essa resposta, em contratos sob a lei nova, é de até 20 dias após a comunicação.
Contratos residenciais assinados antes de dezembro de 2025 seguem essa mesma regra?
Seguem lógica parecida, mas com base nos arts. 768 e 769 do Código Civil: a perda da garantia por falta de aviso só vale se ficar provado que o segurado silenciou de má-fé, já que esses contratos continuam fora da Lei nº 15.040/2024 enquanto estiverem em curso.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Seguro residencial: a seguradora não respondeu à proposta em 25 dias, já estou com cobertura?
Se a seguradora não recusar a proposta do seguro residencial em até 25 dias, a lei considera a cobertura aceita (Lei 15.040/2024, art. 49).

Seguro residencial cobre a casa alugada por temporada ou pelo Airbnb?
Alugar o imóvel por temporada ou no Airbnb sem avisar a seguradora pode ser agravamento de risco e levar à negativa do seguro residencial.

Vendi ou herdei a casa com seguro residencial ativo: a apólice continua valendo?
Venda ou herança do imóvel não cancela o seguro residencial na hora. Veja o que diz a Lei 15.040/2024 e o prazo para avisar a seguradora.