Seguradora é obrigada a reembolsar despesas de salvamento depois do sinistro?
A Lei 15.040/2024 (art. 67) obriga a seguradora a pagar despesas de salvamento após o sinistro. Veja o que entra, o limite e como pedir.
Publicado em 11 de outubro de 2026
Depois de um sinistro, é comum o segurado tirar dinheiro do próprio bolso para impedir que o estrago aumente enquanto a seguradora ainda não decidiu nada: chama um guincho, contrata uma vigilância para o imóvel saqueado, cobre o telhado arrancado pelo vendaval com uma lona. Quando chega a hora de cobrar esse valor de volta, nem toda seguradora paga sem resistir. Essa despesa tem nome técnico — despesa de salvamento ou de contenção — e regra própria, que mudou recentemente.
O que conta como despesa de salvamento?
É todo gasto feito para evitar um sinistro iminente ou diminuir o tamanho do dano depois que ele já começou. Os exemplos mais comuns:
- Reboque e guincho depois de um acidente, para tirar o carro da via e evitar colisão nova.
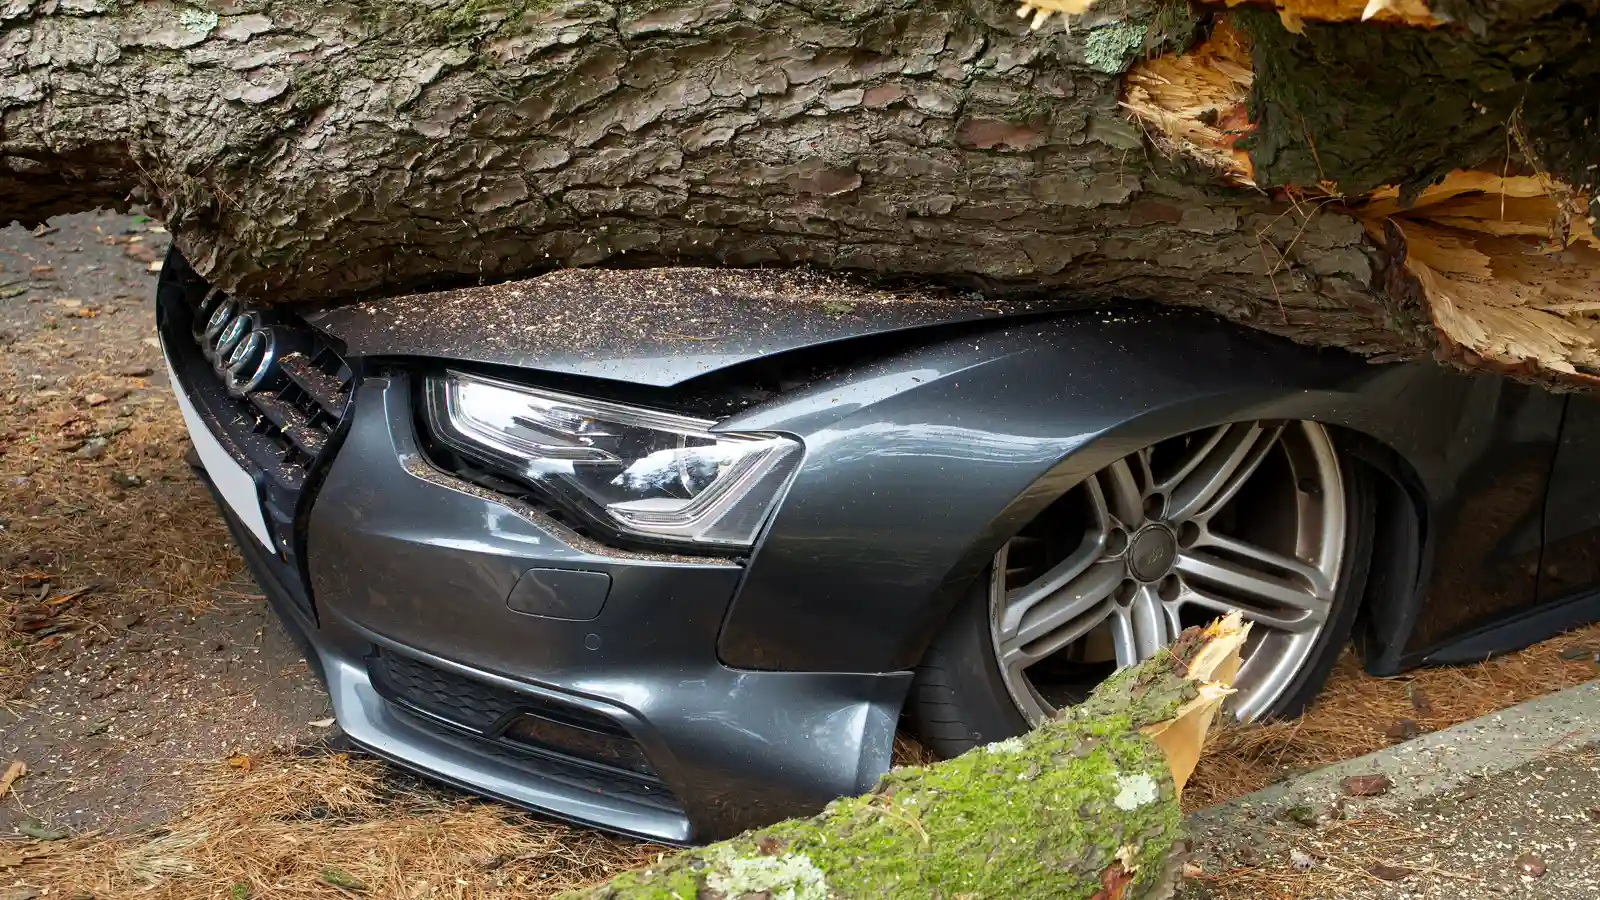
- Lona, tapume ou reparo emergencial no telhado ou na fachada, depois de vendaval ou queda de árvore, para a água não continuar entrando.
- Contenção de vazamento ou de foco de incêndio antes que o estrago se espalhe para outros cômodos ou unidades.
- Segurança temporária do imóvel sinistrado, quando o sinistro (incêndio, roubo, desastre) deixa o local vulnerável a um segundo dano.
A lógica é simples: o segurado agiu em nome da seguradora, evitando que o prejuízo final — e a conta que ela própria pagaria — ficasse maior. Por isso o gasto não é um favor do segurado, é um dever dele (explicado no bloco de como avisar o sinistro sem perder a indenização), e a contrapartida é a seguradora pagar essa conta.
O que diz a lei
Até dezembro de 2025, essa obrigação estava no artigo 771 do Código Civil. A Lei 15.040/2024, o novo marco legal do contrato de seguro, revogou os artigos 757 a 802 do Código Civil e entrou em vigor um ano depois de publicada, em 10 de dezembro de 2025. A regra foi para o artigo 67, mais detalhada que a antiga redação: o caput manda a seguradora pagar as despesas de contenção ou salvamento para evitar o sinistro iminente ou atenuar seus efeitos, mesmo quando tomadas por terceiro, até o limite pactuado, sem reduzir a garantia do seguro. O §1º garante a obrigação mesmo que o prejuízo final não supere a franquia ou a medida não tenha funcionado. O §2º tira do conceito a manutenção ordinária do bem. O §3º libera a seguradora só de medidas notoriamente inadequadas. O §4º fixa o limite padrão de 20% do valor máximo de indenização daquela cobertura, se a apólice não trouxer cláusula própria. O §5º manda pagar o valor total, sem esse teto, quando a própria seguradora recomendou a medida.
O dever de avisar a seguradora "prontamente" e seguir as instruções dela para a contenção está no artigo 66 da mesma lei — descumprir isso sem justificativa pode reduzir ou, em caso de dolo, até eliminar o direito à indenização do sinistro principal.
Existe limite de valor para o reembolso?
Existe, e ele muda conforme o que está escrito na apólice. Se o contrato trouxer uma cláusula específica de despesas de salvamento com valor ou percentual próprio, vale essa cláusula. Na ausência dela, o teto legal é 20% do limite máximo de indenização da cobertura afetada pelo sinistro — não 20% do valor total da apólice, mas da cobertura específica. É por isso que vale ler as condições gerais antes de gastar valores altos por conta própria.
Erros que fazem perder o direito
- Não avisar a seguradora antes de agir, quando havia tempo. O art. 66 exige aviso pronto e, se possível, seguir a orientação dela — pular esse passo facilita a alegação de medida inadequada.
- Misturar despesa de salvamento com manutenção ordinária. Trocar uma telha já velha não é despesa de salvamento; cobrir com lona o buraco aberto pelo vendaval é.
- Não guardar nota fiscal ou recibo do guincho, da lona, da diária de segurança. Sem comprovante, não há como provar o gasto nem o valor.
- Deixar o pedido de reembolso para o fim do processo, sem vincular a despesa à data e à causa do sinistro.
- Aceitar a recusa sem checar a franquia. O §1º garante o reembolso mesmo com prejuízo final abaixo da franquia; seguradoras às vezes ignoram esse ponto na negativa.
Quando a seguradora nega o reembolso alegando que a despesa foi "desnecessária" ou que não havia previsão contratual — mesmo havendo recomendação dela para a medida —, vale levar o caso a um escritório especializado em defesa do segurado, que pode avaliar se o pedido tem amparo no artigo 67.
Como pedir o reembolso na prática
- Avise a seguradora assim que perceber o risco, antes ou logo depois de agir, e peça orientação por escrito sobre a medida a tomar.
- Siga a recomendação da seguradora, se ela indicar o que fazer — nesse caso o §5º garante reembolso integral, sem o teto de 20%.
- Guarde nota fiscal, recibo e fotos da situação antes e depois da medida tomada.
- Inclua o pedido de reembolso junto com a documentação do sinistro, dentro do mesmo protocolo usado para contar o prazo de 30 dias da seguradora.
- Se a seguradora negar ou demorar, o caminho é o mesmo de qualquer negativa: reclamação formal, ouvidoria e, se necessário, recorrer na SUSEP ou na Justiça.
Perguntas frequentes
Esse direito vale para qualquer tipo de seguro?
A Lei 15.040/2024 regula o contrato de seguro em geral, então o artigo 67 se aplica a seguros de danos (auto, residencial, empresarial) sempre que houver medida de contenção ou salvamento ligada ao sinistro. Seguros de pessoas seguem lógica própria para esse tipo de despesa.
Preciso de autorização da seguradora antes de gastar?
Não é obrigatório em toda situação, mas é recomendado. Avisar antes e seguir a orientação dela garante reembolso integral pelo §5º; agir por conta própria, sem aviso possível, ainda gera direito ao reembolso, mas dentro do limite de 20% e sujeito à análise de adequação da medida.
E se a seguradora disser que a medida foi inadequada?
A lei permite essa recusa só para medidas "notoriamente" inadequadas — um exagero evidente, não uma discordância de critério. Se a medida era razoável diante da urgência do momento, a recusa é questionável.
Esse reembolso reduz o valor da indenização do sinistro principal?
Não. O artigo 67 é expresso: a despesa de salvamento corre por conta da seguradora "sem reduzir a garantia do seguro". É um valor somado, não descontado da indenização do dano principal.
Esse direito já existia antes da nova lei?
Sim, em essência. O artigo 771 do Código Civil já previa o reembolso; a Lei 15.040/2024 manteve o princípio e detalhou pontos que antes dependiam de interpretação, como o limite de 20% e a regra da recomendação expressa da seguradora.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também

DPVAT pode ser negado se o acidente aconteceu durante um crime?
O STJ decidiu que o DPVAT pode ser negado se o acidente aconteceu durante um crime doloso com o próprio veículo. Entenda o caso julgado.

Seguro viagem pode negar o sinistro por doença preexistente?
Doença preexistente é motivo comum de negativa no seguro viagem, mas a Resolução CNSP 315/2014 e a Súmula 609 do STJ limitam essa recusa.

Qual o prazo para pedir o DPVAT de um acidente antigo?
O prazo é de 3 anos (Súmula 405 do STJ). Só têm direito acidentes até 14/11/2023. Veja quando a contagem começa e como pedir antes de prescrever.