O seguro do carro paga a desvalorização do veículo batido, mesmo depois do reparo?
A perda de valor do carro batido só é paga pela seguradora se constar na apólice; do culpado pelo acidente, a regra do Código Civil é outra.

Publicado em 28 de outubro de 2026
O carro voltou da oficina com a peça trocada e a pintura nova. Mas quem vai revender esse carro sabe: um histórico de sinistro, ainda que bem reparado, reduz o preço que o comprador paga. A dúvida é quem cobre essa diferença — e a resposta muda conforme quem está sendo cobrado.
O seguro cobre a desvalorização quando o conserto é bem feito?
Como regra, não. Pelo art. 757 do Código Civil, a seguradora garante o que foi efetivamente contratado, dentro dos limites da apólice. Se a cobertura reparou o veículo — peça trocada, pintura refeita, motor substituído quando foi o caso —, a obrigação contratual dela, em regra, está cumprida.
Foi esse o entendimento do STJ num caso de carro de luxo com motor trocado após sinistro: o segurado pedia que a seguradora indenizasse também a depreciação de mercado gerada pela troca. A Terceira Turma negou, por entender que a seguradora não responde pela desvalorização do bem quando essa cobertura não está prevista na apólice — o reparo integral, feito conforme o contrato, já encerra a obrigação dela.
Algumas seguradoras oferecem, mediante prêmio adicional, uma cobertura específica de "desvalorização" ou "perda de valor de revenda". Quando essa cláusula existe e está ativa, há obrigação contratual de pagar. Vale conferir as condições gerais da apólice antes de descartar a hipótese — o mesmo cuidado que vale ao entender como a seguradora calcula a indenização da perda total do carro.
Quando dá para cobrar a desvalorização de quem causou o acidente?
Aqui a lógica é outra. Se o acidente foi culpa de outro motorista, o dever de reparar integralmente o prejuízo é dele (ou da seguradora dele, no seguro de responsabilidade civil facultativa — RCF-V), com base no art. 402 do Código Civil: a reparação abrange tanto o que a vítima efetivamente perdeu quanto o que razoavelmente deixou de ganhar.
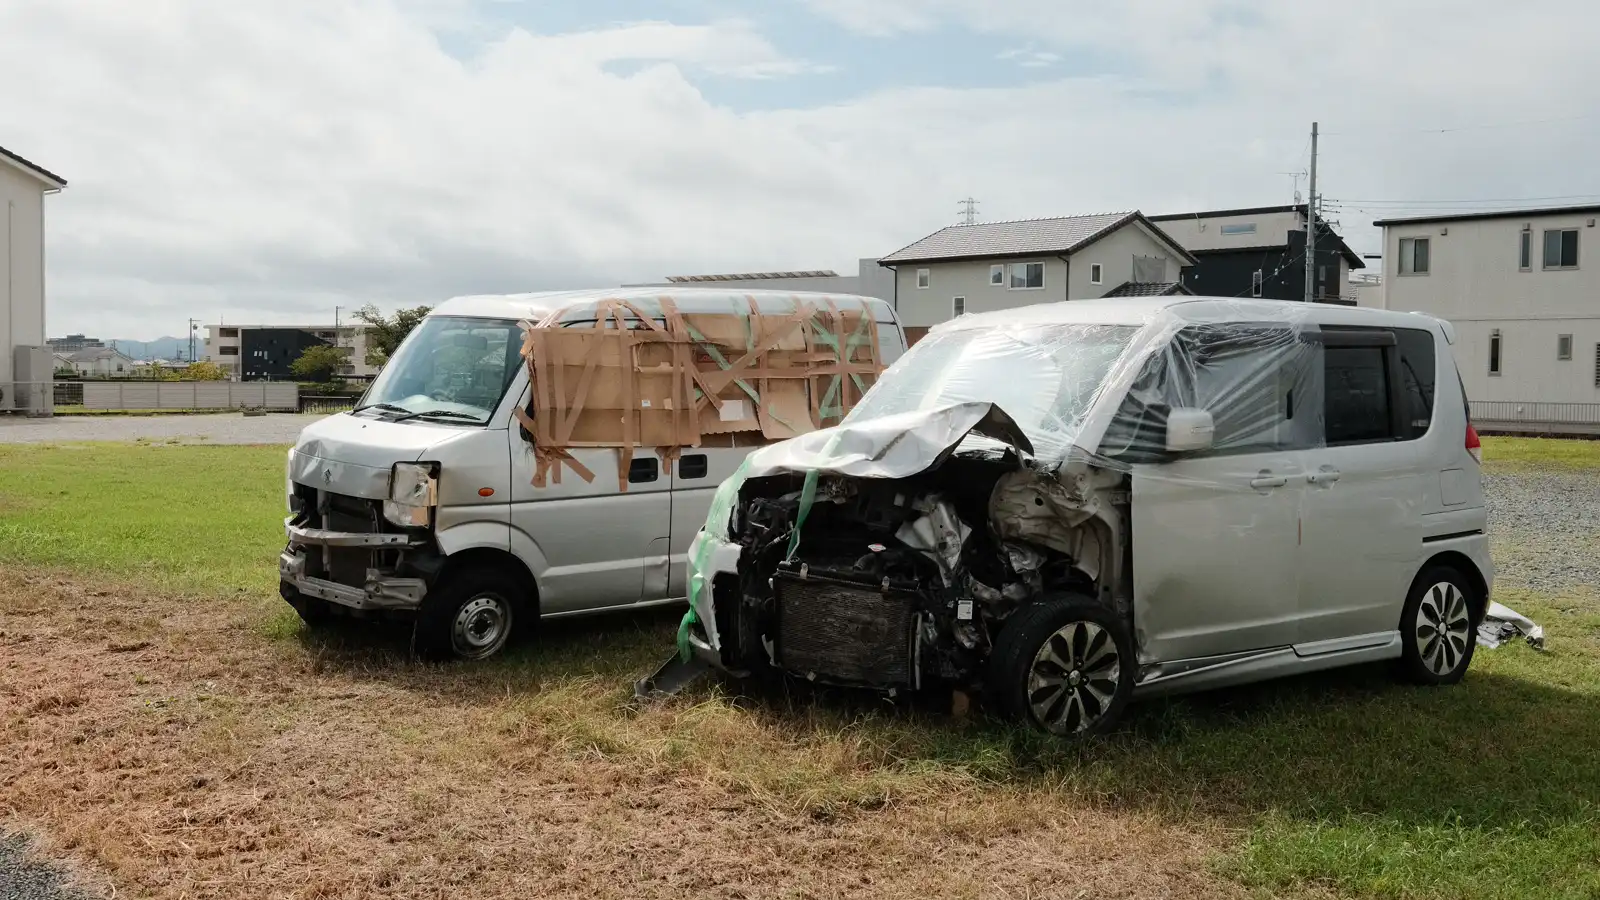
A jurisprudência reconhece a desvalorização de um veículo batido como dano material autônomo, diferente do custo do conserto. Um carro com histórico de sinistro estrutural vale menos no mercado do que um equivalente sem passagem por oficina — e essa diferença pode ser cobrada de quem causou o dano, por fora do que já foi pago no conserto.
Essa cobrança normalmente acontece por ação judicial direta contra o causador do acidente ou, quando ele tem seguro, por meio de acordo com a seguradora dele — processo diferente de uma negativa de sinistro contestada por valor abaixo da tabela FIPE, que trata do próprio seguro do segurado.
Como provar a desvalorização do carro batido?
A jurisprudência é firme em um ponto: a perda de valor não se presume. Quem cobra precisa demonstrar o tamanho real da diferença, e isso costuma exigir alguns passos:
- Guardar o laudo do sinistro e o orçamento da oficina, com a descrição exata do que foi reparado (peça trocada, pintura, estrutura).
- Reunir anúncios de carros do mesmo modelo, ano e quilometragem, com e sem histórico de sinistro, para mostrar a diferença de preço praticada no mercado.
- Consultar a tabela FIPE como parâmetro de referência de valor médio, documentando a data da consulta.
- Pedir avaliação técnica (laudo pericial) de um avaliador ou perito, principalmente quando o valor em disputa é alto — é essa prova técnica que costuma pesar na decisão judicial.
- Registrar o tempo que o carro ficou parado na oficina, já que atrasos longos também reduzem o valor de revenda e podem ser cobrados à parte, tema parecido com o de carro parado esperando peça do seguro.
Sem essa comprovação, o pedido de desvalorização tende a ser julgado improcedente, mesmo quando o acidente foi incontestavelmente culpa de outra pessoa.
O que diz a lei
- Art. 757 do Código Civil — define o contrato de seguro: a seguradora garante interesse legítimo do segurado contra riscos predeterminados, nos limites do que foi contratado.
- Art. 402 do Código Civil — base para cobrar perdas e danos, incluindo a desvalorização de mercado, de quem causou o acidente.
- AgInt no REsp 2.053.743/PR — STJ, Terceira Turma, julgado em 1º/4/2025: a seguradora não responde pela desvalorização do veículo segurado quando essa cobertura não está prevista expressamente na apólice.
- Tribunais estaduais, aplicando o art. 402 do Código Civil, reconhecem a desvalorização de veículo acidentado como dano material autônomo — mas exigem prova efetiva do valor da perda, não bastando presunção ou estimativa genérica.
Erros que fazem perder o direito
- Cobrar a desvalorização do próprio seguro sem checar se a apólice contratada tem essa cobertura específica — é pedido que normalmente é negado, inclusive pelo STJ.
- Não guardar os anúncios e a pesquisa de mercado logo após o sinistro, perdendo a referência de valor mais próxima do fato.
- Depender só de estimativa verbal, sem laudo técnico, quando o valor cobrado é alto.
- Deixar o tempo passar sem formalizar a cobrança contra o causador do acidente, correndo risco de prescrição.
- Misturar os dois pedidos — tratar como culpa da própria seguradora um problema que, na verdade, é da responsabilidade civil de quem causou o acidente.
Separar corretamente o que cabe à própria seguradora do que cabe a quem causou o acidente costuma ser o ponto que decide se a cobrança de desvalorização tem chance real. Nesses casos, a análise de um escritório especializado em defesa do segurado ajuda a identificar contra quem a cobrança deve ser feita e que provas reúne antes de entrar com a ação, inclusive quando o prazo de pagamento da indenização já aprovada também está em disputa.
Perguntas frequentes
O seguro do carro é obrigado a pagar a desvalorização depois do reparo?
Não, salvo se a apólice tiver uma cobertura específica para isso, contratada e paga à parte. O STJ confirmou esse entendimento no AgInt no REsp 2.053.743/PR.
Quem paga a desvalorização, então?
Em regra, quem causou o acidente — por ação direta ou, quando ele tem seguro, por meio da seguradora dele (RCF-V) —, com base no art. 402 do Código Civil.
Preciso de laudo pericial para cobrar a desvalorização?
Não é sempre obrigatório, mas fortalece muito o pedido. Sem prova técnica do valor da perda, a cobrança costuma ser julgada improcedente, porque a desvalorização não se presume.
Carro batido na lateral vale menos que um sem sinistro, mesmo bem reparado?
Na prática de mercado sim, especialmente em danos estruturais. O desconto varia por modelo, extensão do dano e histórico de manutenção, e precisa ser demonstrado caso a caso.
Existe prazo para cobrar a desvalorização do causador do acidente?
Sim, segue o prazo de prescrição aplicável à responsabilidade civil, que começa a contar a partir do acidente. Quanto mais cedo a cobrança é formalizada, mais fácil reunir as provas de valor de mercado da época.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também

Seguro do carro comprado pela internet ou por telefone: posso desistir em 7 dias e ter o dinheiro de volta?
Contratou o seguro do carro fora de uma agência? O art. 49 do CDC garante 7 dias para desistir e reaver o prêmio pago, sem desconto.
A seguradora da vítima está me cobrando depois de um acidente de carro: isso é legal ou é golpe?
Cobrança da seguradora do outro motorista após acidente é ação de regresso, prevista na Lei 15.040/2024. Veja quando é válida e como contestar.

O banco pode obrigar a contratar o seguro do carro com a seguradora que ele indicar no financiamento?
Veja o que diz o Tema 972 do STJ sobre venda casada de seguro em contratos bancários e quando você pode escolher a seguradora do carro financiado.