Reconheci a culpa do acidente para o outro motorista: a seguradora pode negar a cobertura de terceiros (RC)?
Admitir culpa ou fechar acordo com o outro motorista pode prejudicar a cobertura de RC. Veja o que diz a Lei 15.040/2024 sobre colaborar com a seguradora.
Publicado em 3 de novembro de 2026
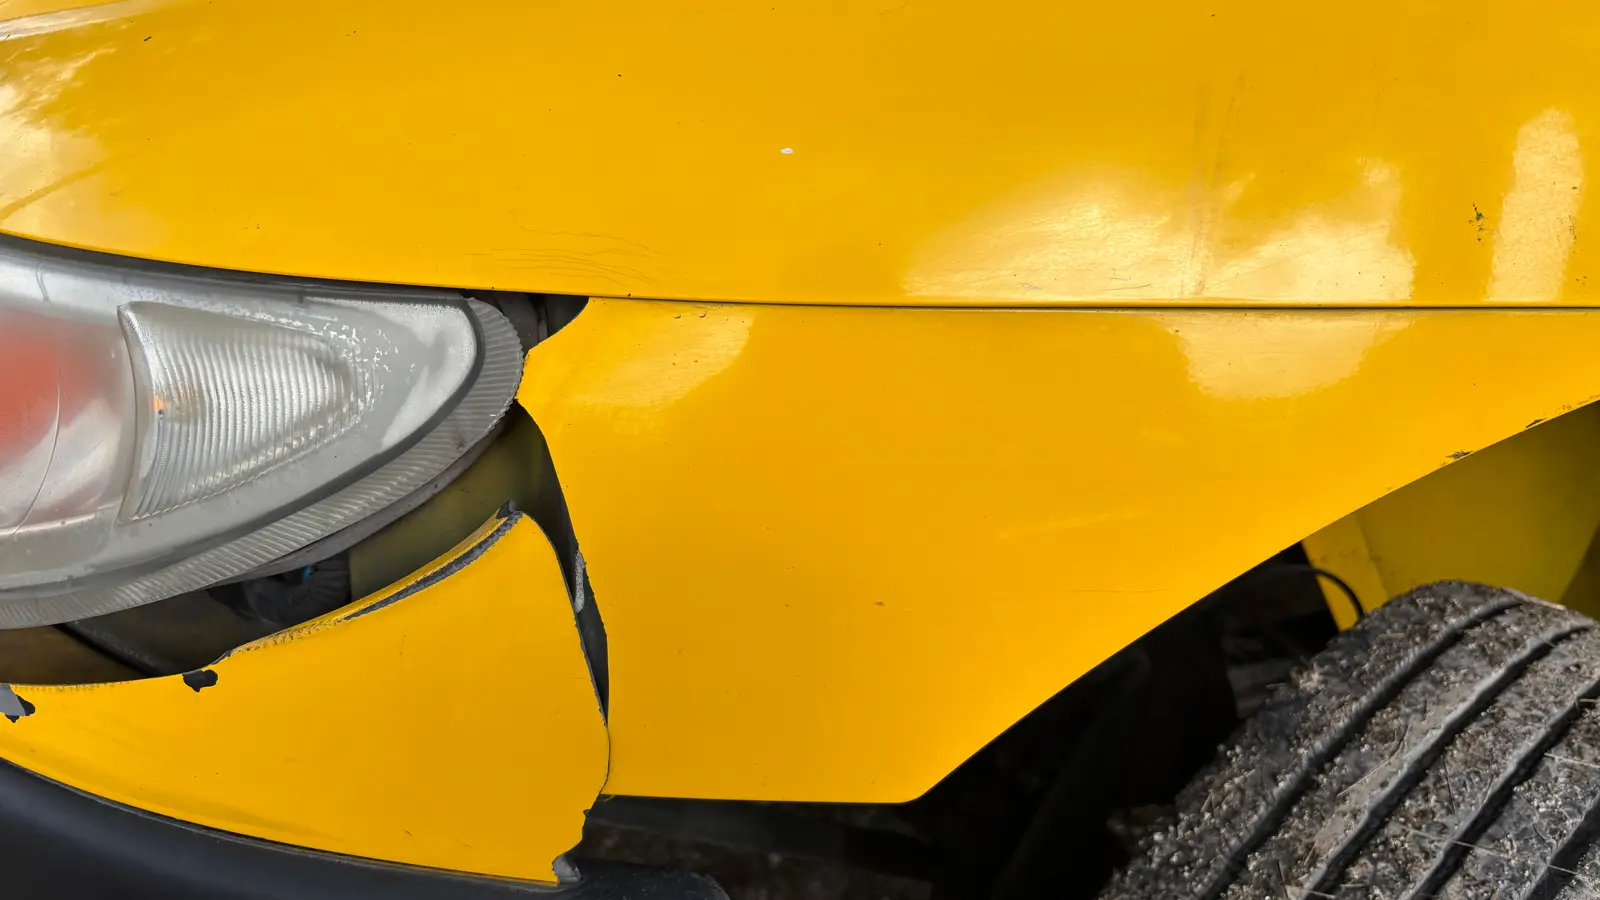
Bateu atrás de outro carro no trânsito, desceu, pediu desculpa e disse "a culpa foi minha, pode confiar que o seguro cobre" — isso parece só educação, mas pode virar um problema na hora de acionar a cobertura de terceiros. A seguradora de RC (responsabilidade civil facultativa, a parte do seguro que paga os danos causados a outras pessoas) tem o direito de organizar a própria defesa, e um segurado que já "fechou a questão" no local pode atrapalhar esse trabalho.
Reconhecer a culpa no local do acidente faz perder a cobertura de terceiros?
Não automaticamente. A lei protege a capacidade da seguradora de investigar o sinistro, negociar com o terceiro prejudicado e discutir o valor devido. Um "foi mal, foi minha culpa" dito no calor do momento, sem assinar nada e sem impedir a apuração depois, dificilmente é suficiente para a negativa. O risco cresce quando o segurado vai além da desculpa: assina um documento reconhecendo responsabilidade ou promete indenizar por conta própria.
Qual a diferença entre se desculpar e admitir responsabilidade formalmente?
A diferença está no efeito sobre a defesa da seguradora. Pedir desculpa, trocar dados e acionar o seguro não compromete nada — é o comportamento esperado. Já assinar um "termo de confissão de culpa" preparado pela outra parte, ou prometer por escrito arcar com o prejuízo, pode ser usado depois contra a seguradora numa ação judicial, mesmo que a perícia aponte outra versão dos fatos. Quem descobre isso tarde perde a chance de discutir o grau de culpa, o valor do dano ou a própria cobertura.
Fazer acordo direto com o outro motorista também é arriscado?
Sim, e é um erro comum depois de um acidente leve. Combinar "eu pago o conserto sem acionar o seguro" parece resolver rápido, mas, se o valor combinado não bastar e o segurado precisar do seguro de RC para cobrir o restante, a seguradora pode alegar que não foi informada a tempo de acompanhar a negociação. A lei trata esse ponto de forma diferente quando é a própria seguradora quem negocia: ela pode fazer transação com o prejudicado sem que isso implique reconhecimento de culpa do segurado, mas o segurado negociando sozinho não tem essa proteção.
O que fazer no local do acidente para não prejudicar o seguro de RC
- Troque dados básicos: nome, placa, seguradora e telefone, sem assinar papel de confissão ou acordo de valor.
- Registre a cena com fotos, de ângulos diferentes, antes de qualquer carro ser movido, se der para fazer com segurança.
- Avise a seguradora o quanto antes, contando a versão dos fatos sem floreio.
- Não prometa pagamento nem assine recibo de indenização combinado direto com a outra parte.
- Guarde qualquer mensagem trocada depois do acidente, caso a outra parte tente formalizar um acordo por fora.
Esse cuidado é parecido com o que vale quando a seguradora pede para vistoriar o próprio carro: evitar atraso ou recusa que prejudique a apuração do sinistro é a mesma lógica de colaboração que a lei espera do segurado em qualquer etapa.
O que diz a lei
A Lei 15.040/2024 (Lei do Contrato de Seguro, em vigor desde 11/12/2025) dedica uma seção própria ao seguro de responsabilidade civil. O art. 100 lista os deveres do segurado garantido: informar prontamente a seguradora sobre comunicações que possam gerar reclamação (inciso I), fornecer documentos solicitados (inciso II), comparecer a atos processuais (inciso III) e, no inciso IV, "abster-se de agir em detrimento dos direitos e das pretensões da seguradora". Quem descumprir esse dever "responderá pelos prejuízos a que der causa" — a seguradora pode recusar ou reduzir a cobertura na medida do prejuízo causado, não de forma automática e desproporcional. O art. 106 completa o quadro: quando é a própria seguradora que negocia com o terceiro, essa transação não implica reconhecimento de culpa do segurado — proteção que só existe quando quem negocia é a seguradora. Antes da lei nova, o tema era tratado pelo art. 787, §2º, do Código Civil, hoje revogado pelo art. 133 da própria Lei 15.040/2024.
Erros que fazem perder o direito
- Assinar termo de confissão de culpa oferecido pela outra parte no local do acidente.
- Prometer por escrito pagar o conserto ou qualquer valor sem consultar a seguradora antes.
- Fechar acordo financeiro direto com o outro motorista e só acionar o seguro depois, quando o valor combinado não é suficiente.
- Não avisar a seguradora sobre mensagens ou cobranças que a outra parte envie depois do acidente.
- Negociar sozinho em nome da seguradora, dando a entender ao terceiro que ela já aceitou pagar algo específico.
Se a seguradora já negou a cobertura de RC alegando que você comprometeu a defesa dela, vale checar se ela aponta exatamente qual conduta causou qual prejuízo — a lei exige esse nexo, não basta citar "reconhecimento de culpa" de forma genérica. Nessas situações, um escritório especializado em defesa do segurado pode avaliar se o que foi dito ou assinado no local realmente teve esse efeito.
Essa discussão é diferente de a seguradora negar a indenização do seu próprio carro alegando culpa do segurado no acidente: ali o tema é o dano ao seu veículo; aqui é a cobertura para o prejuízo de terceiro. Se a negativa de RC já veio por escrito, o próximo passo é o mesmo de qualquer recusa: entender como recorrer, da ouvidoria à Justiça.
Perguntas frequentes
Pedir desculpa no local do acidente já conta como admissão de culpa para a seguradora?
Normalmente não. Uma desculpa verbal, sem documento assinado nem acordo de valor, dificilmente é suficiente para a seguradora provar que isso prejudicou a defesa dela no caso de RC.
Posso resolver direto com a outra pessoa para não "sujar" meu histórico no seguro?
É arriscado. Se o acordo particular não cobrir todo o prejuízo depois, você pode precisar do seguro de RC e a seguradora pode alegar que não teve chance de acompanhar a negociação desde o início.
A seguradora precisa provar que o que eu disse ou assinei causou prejuízo real a ela?
Sim. Pelo art. 100 da Lei 15.040/2024, a consequência é responder pelos prejuízos que a conduta causou, não a perda automática e total da cobertura só porque houve alguma fala no local.
Se a seguradora da outra pessoa me ligar oferecendo acordo, posso aceitar sozinho?
O ideal é avisar a sua seguradora antes de aceitar qualquer proposta, principalmente se envolver valor ou assinatura. Isso evita que depois se alegue que você agiu à revelia da sua própria cobertura.
Receba o Giro do Seguro toda semana
Um resumo do que mudou em seguros, decisões relevantes e o que isso significa na prática.
Leia também
Seguradora perdeu a ação: quanto tempo tem para pagar a indenização?
Após a intimação para cumprir a sentença, a seguradora tem 15 dias úteis para pagar, ou a dívida sobe 10% de multa e 10% de honorários (CPC, art. 523).

DPVAT pode ser negado se o acidente aconteceu durante um crime?
O STJ decidiu que o DPVAT pode ser negado se o acidente aconteceu durante um crime doloso com o próprio veículo. Entenda o caso julgado.

Seguro viagem pode negar o sinistro por doença preexistente?
Doença preexistente é motivo comum de negativa no seguro viagem, mas a Resolução CNSP 315/2014 e a Súmula 609 do STJ limitam essa recusa.